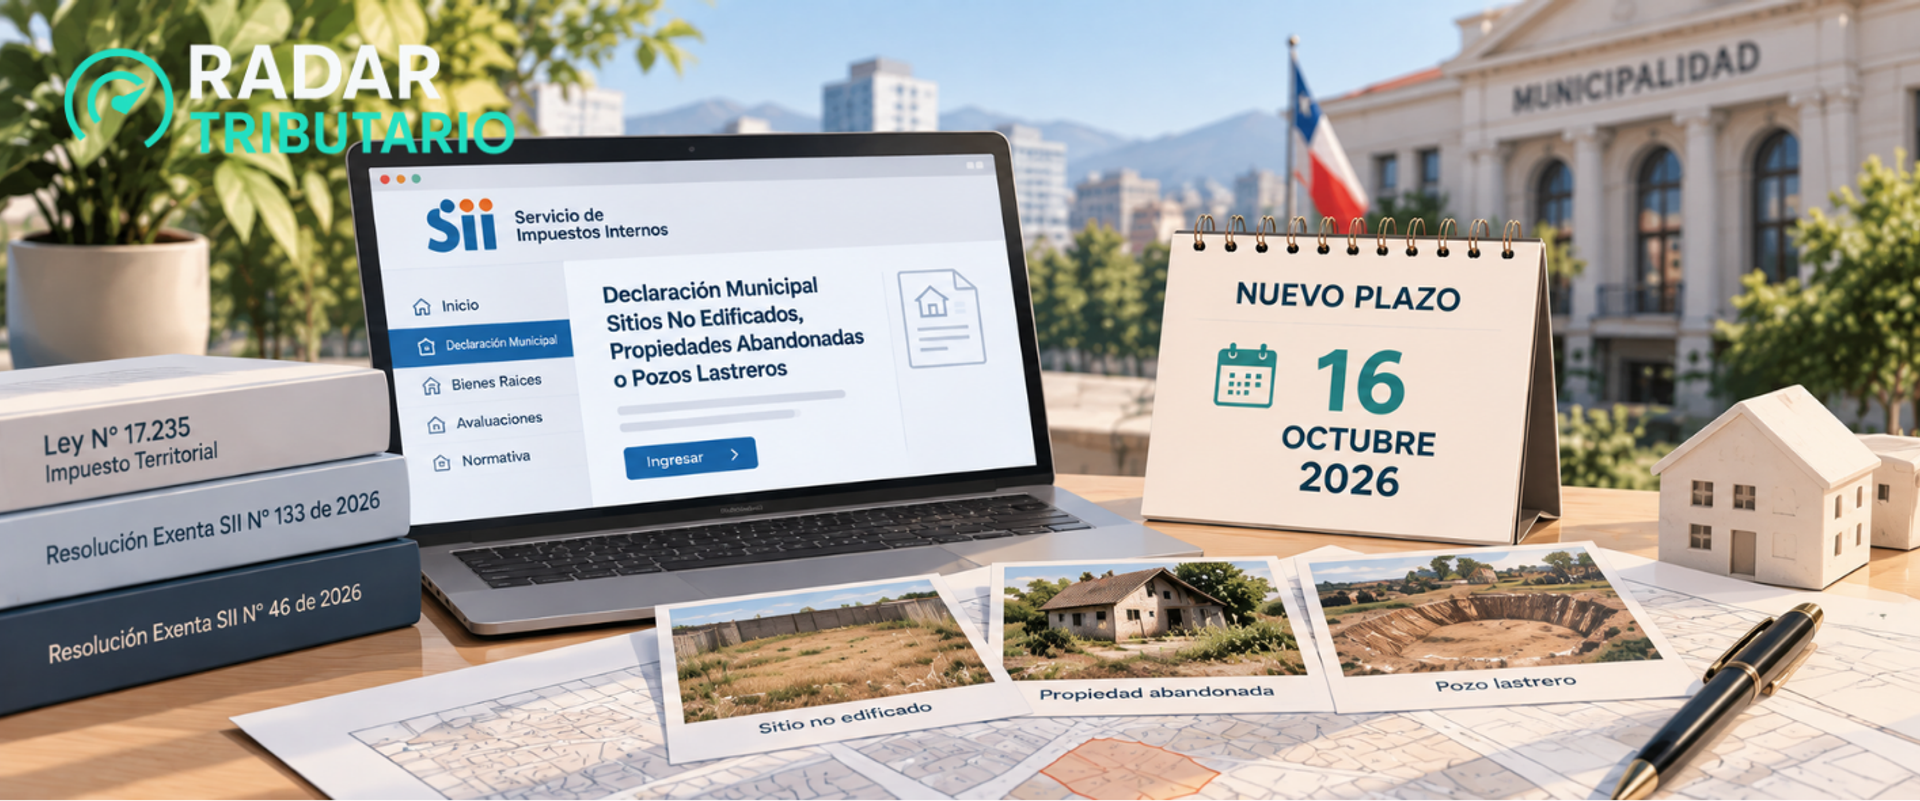
SII amplía hasta octubre el plazo para que las municipalidades informen sitios no edificados, propiedades abandonadas y pozos lastreros
El Servicio de Impuestos Internos (SII) amplió el plazo establecido para que las municipalidades informen la nómina de determinados bienes raíces no agrícolas, correspondientes a sitios no edificados, propiedades abandonadas o pozos lastreros ubicados en áreas urbanas.
La medida fue establecida mediante la Resolución Exenta SII N°133, de 30 de septiembre de 2026, que modifica excepcionalmente el plazo previsto en la Resolución Exenta SII N°46 de 2026. reso133
¿Qué plazo se amplió?
La normativa establecía que las municipalidades debían informar estos inmuebles durante el período comprendido entre el primer y el último día hábil de septiembre de cada año. reso133
Con la nueva resolución, el plazo correspondiente al año 2026 se extiende hasta el 16 de octubre de 2026.
La ampliación se establece de manera excepcional, con el objetivo de facilitar a las municipalidades el cumplimiento de esta obligación de información. reso133
¿Qué inmuebles deben informar las municipalidades?
La obligación comprende bienes raíces no agrícolas que correspondan a:
- Sitios no edificados.
- Propiedades abandonadas.
- Pozos lastreros.
Estos inmuebles deben encontrarse ubicados en áreas urbanas, de acuerdo con lo señalado en el artículo 3° de la Ley N°17.235 sobre Impuesto Territorial. reso133 reso133
La información entregada por las municipalidades permite al SII identificar los inmuebles que corresponda reavaluar y aquellos a los cuales se les deba aplicar la sobretasa correspondiente. reso133
¿Cómo se realiza la información?
Las municipalidades deben efectuar la declaración mediante la aplicación web del SII denominada “Declaración Municipal Sitios No Edificados, Propiedades Abandonadas o Pozos Lastreros”.
En esta declaración se debe informar la ubicación de cada propiedad y diferenciar aquellas emplazadas en áreas urbanas de las que se encuentran en áreas de extensión urbana. reso133
¿Qué implica esta ampliación?
Es importante precisar que la Resolución Exenta SII N°133 no establece una nueva categoría de inmuebles ni modifica por sí misma las reglas de determinación del Impuesto Territorial.
Su objetivo específico es ampliar el plazo que tienen las municipalidades para entregar al SII la información correspondiente al año 2026.
Esta información es relevante para que el Servicio pueda identificar los bienes raíces que deben ser objeto de reavalúo y aquellos respecto de los cuales corresponde determinar la aplicación de la sobretasa contemplada en la normativa. reso133
La ampliación del plazo no elimina la obligación de informar: únicamente extiende excepcionalmente su fecha de cumplimiento hasta el 16 de octubre de 2026.
¿Por qué es relevante para propietarios de inmuebles?
Aunque la obligación de informar recae directamente sobre las municipalidades, el proceso puede tener efectos para los propietarios de los inmuebles que sean identificados dentro de estas categorías.
La información municipal constituye uno de los antecedentes utilizados por el SII para determinar los inmuebles que deben ser considerados para efectos de reavalúo o aplicación de sobretasa, según corresponda. reso133
Por ello, resulta relevante conocer la situación del inmueble y revisar oportunamente cualquier antecedente relacionado con su clasificación y avalúo fiscal.
Una mirada desde Radar Tributario
Las obligaciones relacionadas con el Impuesto Territorial no dependen únicamente de la información que mantiene el propietario. En determinados casos, la información proporcionada por las municipalidades cumple un papel relevante para que el SII pueda identificar inmuebles que podrían quedar sujetos a determinadas reglas de valoración o sobretasa.
En este caso, la Resolución Exenta SII N°133 no modifica el régimen aplicable a estos bienes raíces, sino que entrega un plazo adicional a las municipalidades para completar la información correspondiente al año 2026.
Para los propietarios, esto hace recomendable mantenerse atentos a la información asociada al avalúo fiscal y situación tributaria de sus inmuebles, especialmente cuando se trate de terrenos o propiedades que puedan encontrarse dentro de las categorías contempladas en la normativa.
Una correcta revisión de la información asociada al inmueble permite anticipar diferencias y contar con mejores antecedentes frente a eventuales cambios en su situación tributaria.
¿Tienes dudas sobre el avalúo o la situación tributaria de un inmueble?
En Radar Tributario podemos ayudarte a revisar los antecedentes tributarios asociados a un inmueble y orientarte respecto de su avalúo fiscal y las obligaciones que pudieran corresponder de acuerdo con la normativa vigente.
[Solicitar revisión →]
El análisis se realiza considerando los antecedentes particulares del inmueble y la normativa e instrucciones oficiales vigentes al momento de la consulta.
Fuente: Servicio de Impuestos Internos, Resolución Exenta SII N°133, de 30 de septiembre de 2026.
Contadora Pública y Auditora · Magister en Dirección Tributaria · Gerenta Outsorcing · Consultora Asociada en Tributación y Outsourcing
Contadora Pública y Auditora, Magíster en Dirección Tributaria. Gerente de Impuesto en CCL AC.